
DKV Professional ist eine Basisversicherung, mit der Sie direkt Termine bei Fachärzten in Privatkliniken vereinbaren können (d. h. ohne Überweisung von einem Therapeuten), Bluttests durchführen lassen, Ultraschalluntersuchungen und andere Untersuchungen vornehmen lassen, grundlegende zahnärztliche Leistungen in Anspruch nehmen können und eine Reiseversicherung abgeschlossen haben, die bereits in Ihrer Versicherung enthalten ist.
Wenn Sie einen umfassenden Schutz wünschen, der Krankenhausaufenthalte, Operationen, Geburten usw. einschließt, empfiehlt sich das DKV-Integralpaket. Bei Bedarf erstelle ich Ihnen gerne auch hierfür eine Kostenaufstellung, damit Sie vergleichen und die für Sie günstigste Option auswählen können.
Nachfolgend finden Sie alle wichtigen Informationen zur DKV-Berufspolitik (Grundlagenpolitik) in einfachen Worten und auf Ukrainisch.
❓ Falls etwas unklar ist, schreib mir einfach. Ich helfe dir immer gern weiter, oder, noch besser, wir können telefonieren und ich erkläre dir alles in einer Sprache, die du verstehst.
Inhalt
Erinnerung: Nach Ausstellung der Versicherungspolice erhalten meine Kunden ein persönliches Passwort für den Zugriff auf vertrauliche Informationen:
– wie man Dokumente online signiert,
– eine Liste ukrainisch- und russischsprachiger Ärzte, die mit DKV zusammenarbeiten,
– und viele weitere nützliche Informationen.
🔒 Mehr dazu hier: An die Kunden 💚
DKV-Berufsversicherungsbedingungen
Was ist durch die Berufshaftpflichtversicherung abgedeckt?
Primärversorgung und 24-Stunden-Notfallversorgung:
Termin bei einem Allgemeinmediziner (Therapeuten).
Termin beim Kinderarzt.
Pflegedienstleistungen.
Vorsorgeuntersuchungen und grundlegende medizinische Beratungen.
Dringlichkeit
Spezialisten, Diagnostik, Therapiemethoden:
Konsultationen mit Fachärzten (Kardiologe, Dermatologe, Gynäkologe, Augenarzt usw.).
Diagnostische Tests (Röntgenaufnahmen, Ultraschall, Laboruntersuchungen, EKG, MRT, CT usw.).
Behandlungsverfahren (Verbände, Injektionen, kleinere ambulante Eingriffe).
Podologie, Physiotherapie und Rehabilitation.
Zahnheilkunde.
Die Police umfasst über 50 kostenlose zahnärztliche Basisleistungen – wie z. B. professionelle Zahnreinigung, intraorale Röntgenaufnahmen, Okklusionsscans usw.
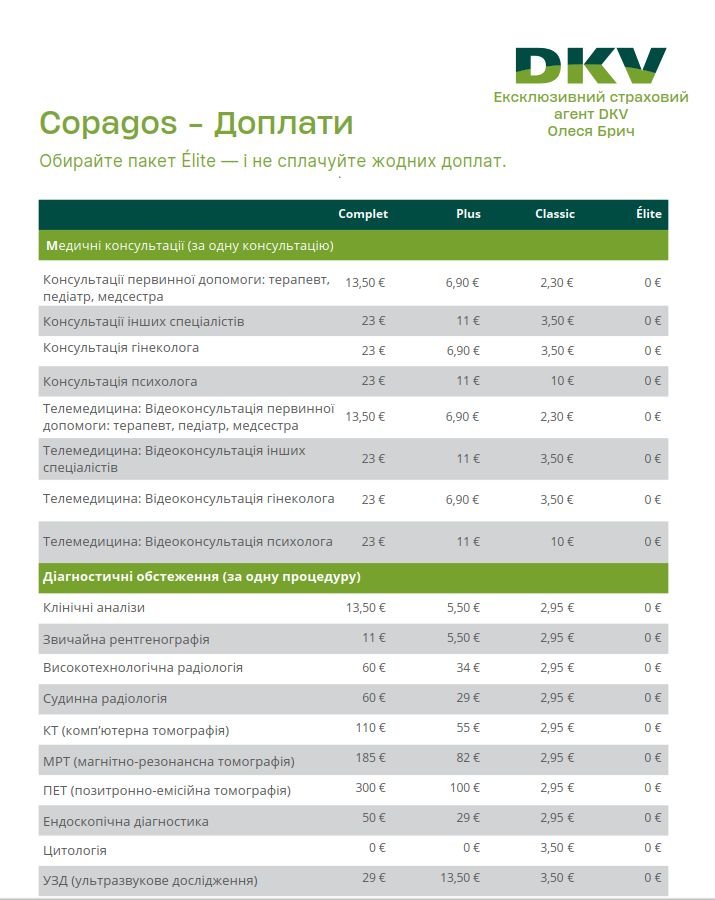
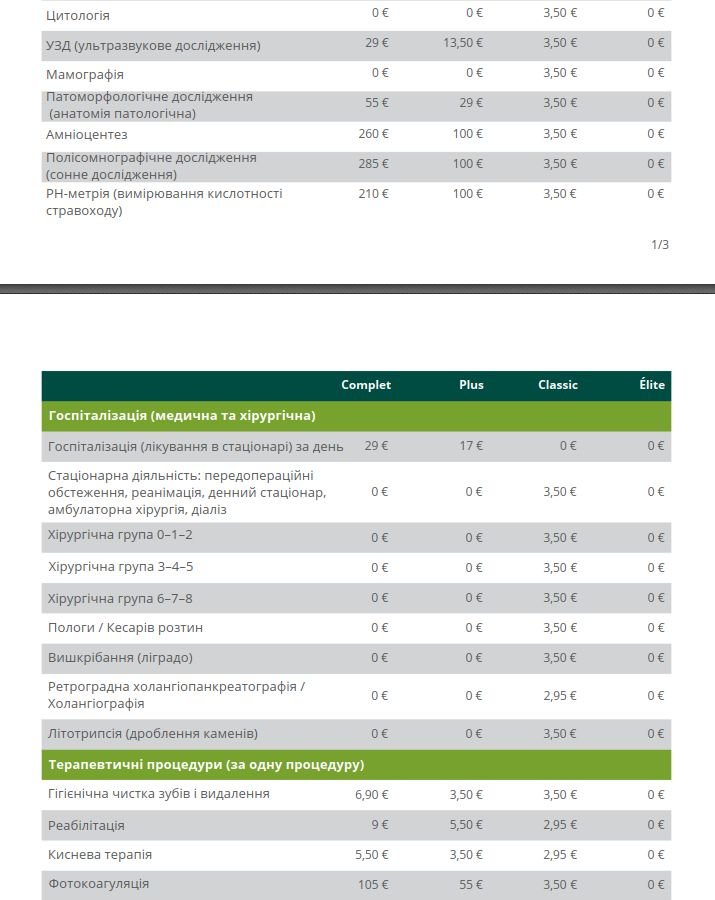
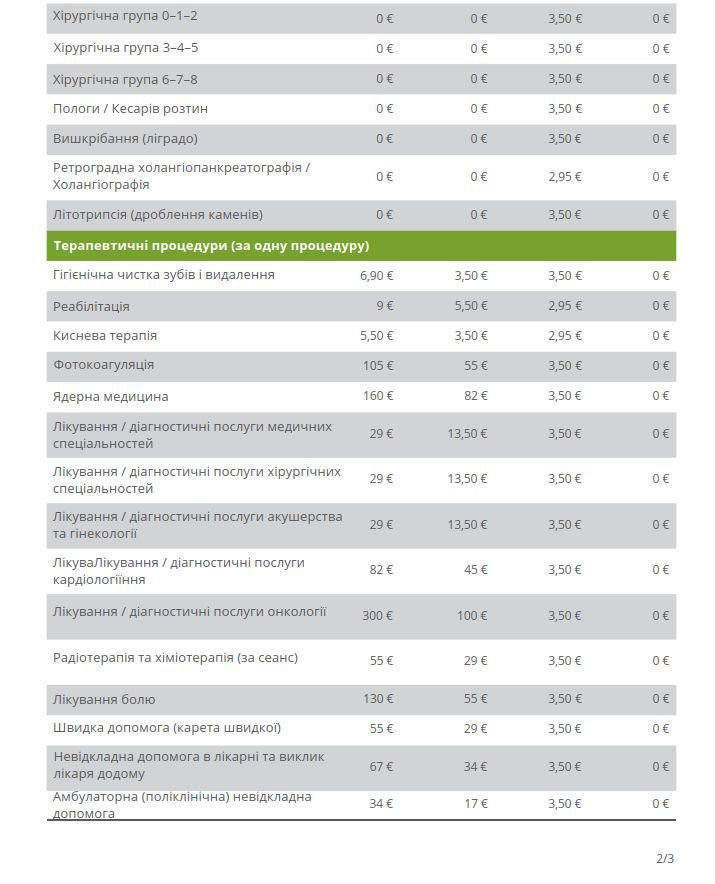
Im Elite-Paket (ohne Zuschläge) sind diese Leistungen komplett kostenlos. Für die anderen Pakete (Classic, Plus) fallen Zuschläge (3,50 € pro Leistung) gemäß der Zuschlagstabelle an, die Sie unten auf dieser Seite finden – so sehen Sie sofort, wie viel Sie wofür bezahlen. Darüber hinaus werden weitere therapeutische Zahnbehandlungen zu ermäßigten Preisen mit einem Rabatt für DKV-Kunden angeboten.
Tabelle mit allen Preisen für Zahnmedizin hier
Psychotherapie.
Eine 3D/4D-Ultraschalluntersuchung pro versicherter Person und Jahr während der Schwangerschaft.
Möglichkeit, einen Arzt oder ein Zentrum aus dem DKV-Netzwerk auszuwählen.
Optionen mit oder ohne Zuzahlung (copago).
Notfallhilfe bei Auslandsreisen (bis zu 180 Tage, Höchstbetrag - 30.000 €).
Zugriff auf digitale Dienste über die Quiero cuidarme Más-App.
DKV-Ärztehotline rund um die Uhr, Zweitmeinung, Telemedizin mit Allgemeinmedizinern und Fachärzten.
Krankenhausaufenthalte und Operationen sind in der Basisversicherung nicht abgedeckt. Wenn Sie einen Versicherungsschutz für Krankenhausaufenthalte und Operationen wünschen, empfehlen wir Ihnen, ein anderes Paket – den Vollversicherungsschutz – zu wählen.
Hospitalisierung in einer Tagesklinik oder einem Krankenhaus.
Chirurgische Eingriffe (geplant und Notfall).
Geburt und geburtshilfliche Versorgung im Krankenhaus.
Intensivtherapie.
Krankenhausaufenthalt mit Rehabilitation.
Was ist nicht durch die Versicherung abgedeckt?
Medizinische Leistungen im Zusammenhang mit Krankheiten, Verletzungen oder Gesundheitszuständen, die bereits zum Zeitpunkt des Versicherungsabschlusses bestanden.
Folgen von Gewalttaten, Epidemien, Naturkatastrophen, nuklearen oder radioaktiven Reaktionen
Krankheiten oder Verletzungen, die infolge von Profisport oder risikoreichen Aktivitäten entstanden sind.
Plastische Chirurgie und jede andere Behandlung, die einem ästhetischen oder kosmetischen Zweck dient
Diagnostische und therapeutische Methoden, die nicht vom spanischen Netzwerk für die Bewertung von Gesundheitstechnologien (RedETS) zugelassen sind
Medizinische Versorgung in öffentlichen oder privaten Kliniken, die nicht Teil des DKV-Ärztenetzwerks sind, sowie von Ärzten in solchen Kliniken verordnete Behandlungen
⚠️ Welche Einschränkungen gibt es beim Versicherungsschutz?
❗️Psychiatrische Einweisung — nicht mehr als 60 Tage pro versicherter Person pro Jahr
Hilfe für HIV/AIDS-Kranke: maximal 6.000 Euro für die gesamte Vertragslaufzeit.
Psychotherapie: Standard: 20 Sitzungen pro Jahr. Für Personen unter 24 Jahren sowie in Fällen von Mobbing, Essstörungen oder häuslicher Gewalt: 40 Sitzungen pro Jahr.
Podologie: Nur ambulante Behandlungen werden übernommen, bis zu 6 Sitzungen pro Jahr (gemäß den Allgemeinen Geschäftsbedingungen im Anhang).
Diätetik und Ernährung: Bis zu 20 Sitzungen pro Jahr, vorausgesetzt, es liegt eine Diagnose von “Fettleibigkeit” oder Begleiterkrankungen (Diabetes, Herz-Kreislauf-Erkrankungen) vor.
Atemwegsrehabilitation: Kinder unter 10 Jahren: 10 Einheiten pro Jahr. Erwachsene: 3 Einheiten pro Jahr.
Biomechanische Ganganalyse: Nur einmal alle 5 Jahre für Erwachsene und einmal alle 2 Jahre für Kinder unter 15 Jahren
❗️Wartezeit (carencia) — Bei einigen Leistungen müssen Sie 6 bis 12 Monate nach Versicherungsbeginn warten, bis Sie Anspruch auf den entsprechenden Versicherungsschutz haben.
Wie lange ist die Wartezeit (carencia)?
Alle privaten Krankenversicherungen in Spanien, einschließlich der DKV, haben eine Wartezeit.
Wartezeit Die Wartezeit ist eine Zeitspanne ab Vertragsabschluss, in der bestimmte Leistungen nicht versichert sind. Das bedeutet, dass selbst bei bestehender Versicherung der Zugang zu bestimmten medizinischen Behandlungen erst nach Ablauf dieser Wartezeit möglich ist.
Mit der DKV Profesional (Basis) Versicherung können Sie die meisten medizinischen Leistungen ab dem ersten Tag des Vertrags in Anspruch nehmen, darunter: Konsultationen bei Allgemeinmedizinern und Kinderärzten, Notfallversorgung, Konsultationen bei Fachärzten (Kardiologen, Dermatologen, Gynäkologen usw.), Bluttests, Urintests, Ultraschall, Röntgenaufnahmen usw.
❗Ausgenommen sind einige Dienstleistungen, bei denen eine Wartezeit besteht:
Ambulante Leistungen (Wartezeit – 6 Monate):
Hochtechnologische Diagnostik: Computertomographie (CT), Magnetresonanztomographie (MRT), Koloskopie usw.
Interventionelle Diagnostik: Komplexe Untersuchungen, die ambulant durchgeführt werden (ohne stationären Aufenthalt im Krankenhaus).
Psychotherapie: Sitzungen mit einem Psychologen/Psychotherapeuten.
Stoßwellentherapie: Lithotripsie des Bewegungsapparates (Behandlung von Bändern und Muskeln).
Biomechanische Ganganalyse: Schrittanalyse (üblicherweise zur Herstellung individueller Einlegesohlen).
Ambulante Operationen (Gruppen 0, I, II): Hierbei handelt es sich um kleinere Eingriffe, die keinen Krankenhausaufenthalt erfordern (z. B. Muttermalentfernung, kleine Nähte usw.).
Andere Dienstleistungen (Wartezeit – 8 oder 12 Monate):
Protonentherapie zur Behandlung von Tumoren bei Kindern (8 Monate): Wenn der Eingriff ambulant durchgeführt wird.
Medizinische Versorgung bei HIV/AIDS (12 Monate): Beratungen und ambulante Betreuung.
Beispiel:
Sie haben am 1. Januar 2025 eine Versicherung abgeschlossen und benötigen nun eine MRT-Untersuchung.
Damit die Versicherung diese Leistung übernimmt, muss eine sogenannte Wartezeit (Widerrufsfrist) abgelaufen sein.
Für MRT-Untersuchungen beträgt dieser Zeitraum 6 Monate, daher können Sie erst ab dem 1. Juli 2025 eine MRT-Untersuchung erhalten, die von Ihrer Versicherung übernommen wird.
Wichtig: Dies ist gängige Praxis bei Versicherungsunternehmen in Spanien. Wenn Sie jedoch von einem anderen Versicherer zu DKV wechseln, entfallen die meisten dieser Wartezeiten.
Preise und Rabatte
Der Preis einer Versicherung ist immer individuell., Da dies vom Alter und Wohnort abhängt, sende ich Ihnen und Ihrer Familie in unseren Nachrichten stets eine individuelle Berechnung zu.
Genauer gesagt, ein Screenshot mit allen Optionen der DKV-Integralversicherung – um sich sofort einen Gesamtüberblick über die Preise zu verschaffen:
Mit und ohne Zuschläge, monatlich und jährlich. Das ist sehr praktisch zum Vergleichen.
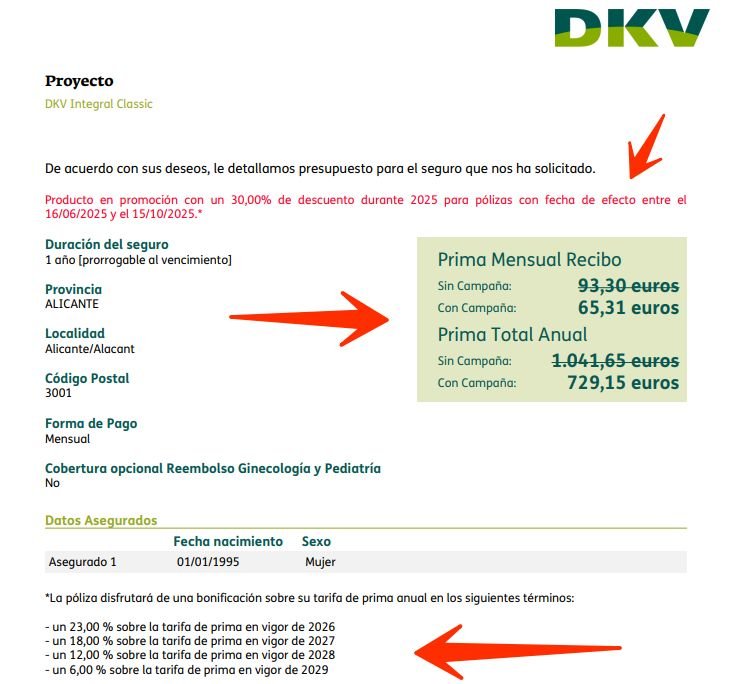
📄 In der PDF-Datei, In dem von mir gesendeten Dokument finden Sie alle detaillierten Informationen:
– der aktuell gültige Rabatt,
– die Kosten der Police unter Berücksichtigung dieses Rabatts,
– und auch, wie viele Jahre es gelagert wurde.
Dies wird Ihnen helfen, den Nutzen sofort einzuschätzen und eine Entscheidung zu treffen.
Welche weiteren Rabatte kann man beim Abschluss einer DKV-Krankenversicherung erhalten?
Rabatte für bestimmte Zahlungsmethoden:
– 2,8 % – bei vierteljährlicher Zahlung
– 4,6 % — bei halbjährlicher Zahlung
– 7 % — bei jährlicher Zahlung
Rabatte für die Anzahl der versicherten Personen:
– 7 % — falls ausgestellt 4 Personen
– 12 % — wenn mehr als 4 Personen
🔁 Alle Rabatte sind kumulativ., Das heißt, sie lassen sich zusammenfassen – und das ist wirklich profitabel!
DKV-Integralpolicentypen:
DKV Integral Elite — Versicherungspolice ohne Zuschläge. Für medizinische Leistungen fallen keine zusätzlichen Kosten an, alles ist im Versicherungspreis enthalten.
DKV Integral Classic — Mindestzuschläge (ca. 2,30–3,50 € pro Besuch oder Behandlung). Gutes Verhältnis zwischen Versicherungspreis und Benutzerfreundlichkeit.
DKV Integral Plus — durchschnittliche Zuschläge (ab 5,50 € pro Leistung). Die beste Option, wenn Sie nicht häufig zum Arzt gehen.
Was sind Zuschläge und wie funktionieren sie?
DKV bietet Policen mit Selbstbeteiligung an – das heißt, kleine Beträge, die bei Inanspruchnahme medizinischer Leistungen zu den Kosten der Police hinzugerechnet werden.
Sie zahlen in der Klinik nichts, die Versicherung übernimmt die Kosten.
Am Ende des Monats werden diese zusätzlichen Zahlungen einfach dem Versicherungsbetrag hinzugerechnet, und der gesamte Betrag wird automatisch von Ihrem Konto abgebucht.
Beispiel:
Sie haben eine DKV Integral Classic Versicherung mit minimalen Zuschlägen abgeschlossen.
Die monatlichen Kosten der Versicherung betragen 50 €.
Im Laufe des Monats werden Sie:
Besuch beim Hausarzt → Zuschlag 2,30 €
Bluttest bestanden → Zuschlag 2,95 €
Online-Sprechstunde beim Hausarzt erhalten → Zuschlag 2,30 €
📌 In der Klinik zahlen Sie nichts – alle Leistungen werden von der Versicherung übernommen.
Und am Ende des Monats wird Ihr Konto belastet:
50 € (Police) + 2,30 € + 2,95 € + 2,30 € = 57,55 €
Selbstbeteiligungsgrenze (copago)
Wichtig: Die maximale Zuzahlungsgrenze pro versicherter Person und Kalenderjahr beträgt 600 Euro.
Nach Erreichen dieses Betrags zahlt der Versicherte keine weiteren Beiträge mehr.
Zuzahlungstabelle – Copagos
Vertragsinformationen: Pflichten, Zahlung, Bedingungen
Hauptverpflichtungen:
Unterschreiben Sie den Vertrag und senden Sie ihn an DKV zurück. Bezahlen Sie außerdem die Kosten der Versicherung und gegebenenfalls zusätzliche Zahlungen (Copago), sofern diese im gewählten Paket vorgesehen sind.
Informieren Sie DKV vor Vertragsunterzeichnung über alle Ihnen bekannten Vorerkrankungen, die sich auf die Versicherungsbewertung auswirken könnten.
Benachrichtigen Sie DKV über Änderungen:
Aufenthaltsland,
Adressen in Spanien,
Berufe,
beginnen, risikoreiche Sportarten oder Aktivitäten auszuüben.
Bitte legen Sie alle von DKV angeforderten Zertifikate und Dokumente vor.
Nutzen Sie alle verfügbaren Mittel für eine schnelle Genesung (im Krankheitsfall).
Die Versicherung wird jährlich bezahlt, Sie können aber auch halbjährlich, vierteljährlich oder monatlich zahlen – in diesem Fall wird eine geringe zusätzliche Gebühr erhoben.
Die erste Zahlung muss sofort nach Unterzeichnung des Vertrags erfolgen.
Die Folgezahlungen erfolgen zu vereinbarten Terminen.
Zuzahlungen (Copagos), sofern im gewählten Paket vorgesehen, werden der monatlichen Rechnung hinzugefügt.
Alle Zahlungen erfolgen per Lastschrift von dem beim Bezahlvorgang angegebenen Bankkonto.
Beginn und Ende der Versicherungspolice.
- Die Versicherung tritt nach Unterzeichnung und erster Zahlung ab dem im Vertrag festgelegten Datum in Kraft und ist bis zum 31. Dezember des laufenden Jahres gültig.
- Der Vertrag verlängert sich automatisch jedes Jahr, es sei denn, eine der Parteien (Sie oder das Unternehmen) äußert den Wunsch, ihn zu kündigen.
DKV garantiert die Verlängerung der Versicherung für Kunden, die sie drei Jahre lang ununterbrochen genutzt haben, sofern die Vertragsbedingungen erfüllt sind.
Wie kann ich eine Versicherung kündigen?
Wenn Sie die Versicherung nicht um ein weiteres Jahr verlängern möchten, müssen Sie der DKV mindestens einen Monat vor dem 31. Dezember eine schriftliche Erklärung zukommen lassen.
ℹ️ Falls Ihnen etwas unklar ist oder Sie Fragen haben, schreiben Sie mir einfach, und ich erkläre Ihnen alles ganz einfach. Ich helfe Ihnen jederzeit gerne weiter.